La CE adopta los ESRS simplificados y la Estándar Voluntario de reporte.
ESRS Simplificados
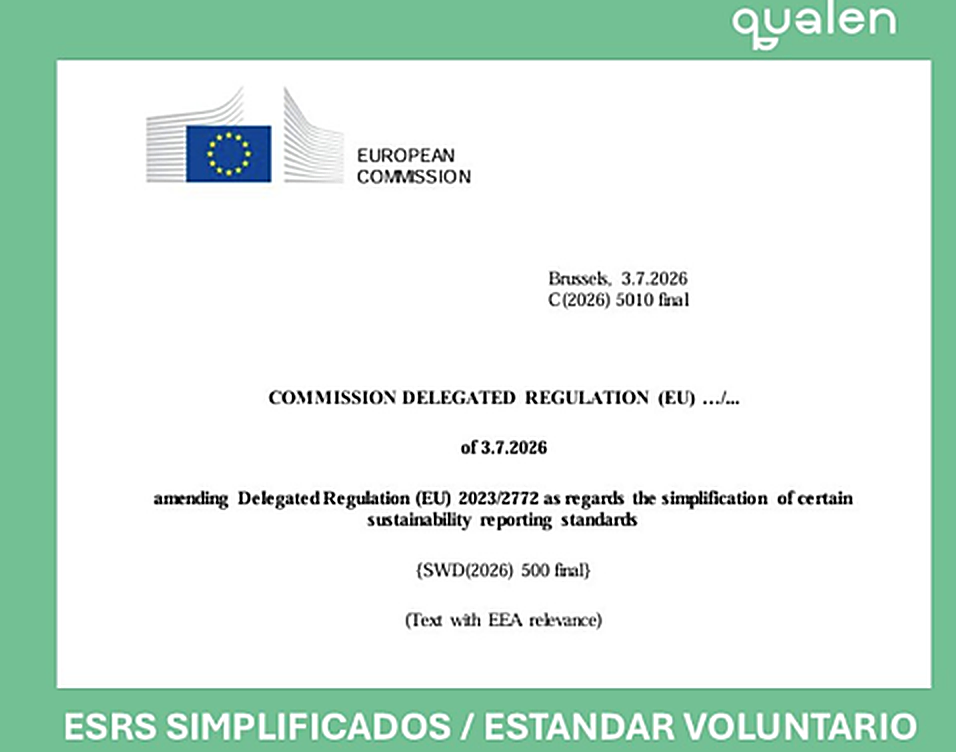
La Comisión Europea ha dado un nuevo paso en la evolución del marco europeo de sostenibilidad con la adopción del Acto Delegado de los ESRS simplificados (European Sustainability Reporting Standards). Esta iniciativa forma parte del paquete Ómnibus y tiene como objetivo simplificar las obligaciones de reporte, reducir cargas administrativas y facilitar la aplicación práctica de la Directiva CSRD, manteniendo al mismo tiempo la calidad y utilidad de la información sobre sostenibilidad.
Esta simplificación supone una reducción significativa de los requisitos de información, priorizando aquellos datos que aportan mayor valor para la toma de decisiones y eliminando parte de las cargas documentales que habían generado mayor complejidad para las empresas. Sin embargo, el objetivo de la normativa no cambia: las organizaciones deberán seguir demostrando una gestión sólida de los aspectos ambientales, sociales y de gobernanza (ESG).
Los ESRS simplificados agiliza los requisitos de presentación de información sobre sostenibilidad y será aplicable a los ejercicios financieros que comiencen a partir del 1 de enero de 2027.
En este nuevo escenario, disponer de datos fiables, procesos de recopilación de información bien definidos y una adecuada evaluación de la doble materialidad seguirá siendo un elemento clave para cumplir con los requisitos europeos y responder a las expectativas de clientes, inversores, entidades financieras y otros grupos de interés.
Más allá del cumplimiento normativo, la simplificación de los ESRS representa una oportunidad para que las organizaciones revisen sus sistemas de gestión de la sostenibilidad, optimicen sus procesos de reporte y centren sus esfuerzos en la información realmente relevante para la creación de valor.
Las empresas que comiencen ahora a preparar sus sistemas de información estarán en mejor posición para adaptarse a la futura entrada en vigor del Acto Delegado y afrontar con garantías las obligaciones de reporte que finalmente resulten aplicables.
Estándar Voluntario de reporte
Del mismo modo, la Comisión Europea ha aprobado mediante Acto Delegado el Estándar Voluntario de reporte para su uso voluntario cuando no aplique CSRD, basado en el modelo VSME. El principal cambio es el conocido "value chain cap", que limita a las grandes compañías a solicitar o exigir información ESG a su cadena de valor.
Los Actos Delegados, antes de su entrada en vigor, deberán completar el procedimiento de revisión por parte del Parlamento Europeo y del Consejo. Una vez finalizado este proceso, serán publicados en el Diario Oficial de la Unión Europea.
En Qualen ayudamos a las organizaciones a adaptarse a los cambios regulatorios en materia de sostenibilidad, acompañándolas en la implantación de sistemas de gestión, análisis de doble materialidad, elaboración de informes ESG y cumplimiento de los requisitos derivados de la CSRD y de los ESRS.
Si tu empresa quiere prepararse para los nuevos requisitos europeos en materia de sostenibilidad o necesita revisar el impacto de los ESRS simplificados en su organización, nuestro equipo puede ayudarte a diseñar una estrategia de cumplimiento adaptada a tus necesidades.
No dudes en ponerte en contacto con nosotros a través de nuestro teléfono 919 127 011 o enviarnos tu consulta a info@qualen.es.